Cómo Leer los Estados Contables de un Emisor: Guía para Principiantes
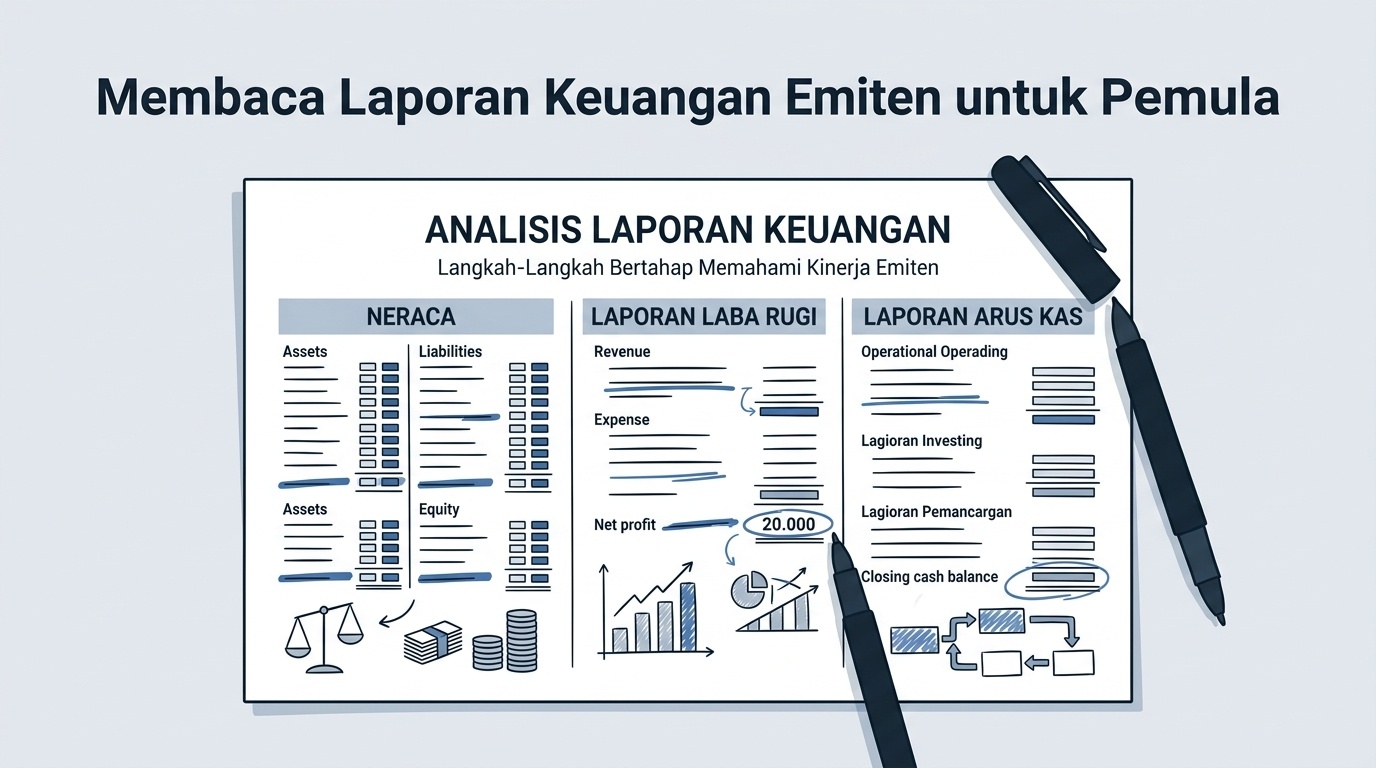
Aprender a leer los estados contables de un emisor suele parecer pesado a primera vista, porque las páginas son largas y están llenas de números. Sin embargo, detrás de esa apariencia hay tres partes principales que se complementan: el estado de situación patrimonial, el estado de resultados y el estado de flujos de efectivo. Este tema organiza cómo reconocer las tres paso a paso, para que el lector principiante pueda empezar por el marco general antes de entrar en los detalles.
¿Cómo debería un principiante empezar a leer unos estados contables sin sentirse abrumado por la cantidad de cifras y términos que contienen?
Respuesta breve: leer los estados contables como tres relatos
En síntesis, hay tres ideas para retener de entrada. Primero: unos estados contables cuentan una historia a través de tres partes —la situación patrimonial, que muestra la posición; los resultados, que muestran el desempeño del período; y los flujos de efectivo, que muestran el movimiento del dinero—. Segundo: no hace falta entender todos los números a la vez; basta con reconocer primero la función de cada parte. Tercero: se lee para comprender, no para concluir ninguna acción.
Explicación en profundidad: conocer las tres partes principales
Para entender cómo trabajan estas tres partes, podemos tratarlas una por una. Cada una responde preguntas distintas, de modo que se complementan cubriendo los ángulos que las otras no ven. Con la práctica, el lector comprobará que las tres forman una unidad.
Antes de entrar en cada parte, conviene tener presente que los estados contables se elaboran siguiendo normas contables estandarizadas —en Argentina, las normas contables profesionales, con la supervisión de la CNV sobre la información de los emisores—. Esas reglas hacen que empresas distintas presenten la información en un marco similar, de modo que el lector cuenta con un punto de apoyo consistente. La sección inicial suele incluir notas que explican los supuestos y métodos utilizados. Para quien se inicia, esas notas no tienen que leerse todas de una vez, pero es importante saber que existen: allí es donde las cifras de las secciones principales obtienen su contexto.
Situación patrimonial: la foto en un punto del tiempo
El estado de situación patrimonial presenta la posición financiera en una fecha determinada, como una foto instantánea. Contiene los activos —lo que la empresa posee—, los pasivos —lo que debe pagar— y el patrimonio neto —la porción que pertenece a los accionistas—. Su estructura siempre mantiene el equilibrio, porque el activo debe ser igual a la suma de pasivo más patrimonio neto. Para el principiante basta con entender que este estado responde una pregunta simple: qué se posee y qué se debe en ese momento. Los activos suelen dividirse en corrientes, de rápida conversión en dinero en el corto plazo, y no corrientes, utilizados durante varios años; una división similar se aplica a los pasivos. Observar esa composición ayuda al lector a percibir cuán equilibrada está la posición de un negocio sin necesidad de hacer cuentas de inmediato.
Resultados: el desempeño a lo largo del período
A diferencia del estado de situación patrimonial, que es una foto instantánea, el estado de resultados es como una grabación de todo un período, por ejemplo un trimestre o un año. Esta parte muestra los ingresos obtenidos, los costos y gastos incurridos y el resultado final: ganancia o pérdida. Leerlo ayuda a comprender si la actividad del negocio generó más de lo que gastó durante el período. La cifra final importa, pero el recorrido hasta esa cifra es igual de importante de entender.
Flujos de efectivo: el movimiento real del dinero
El estado de flujos de efectivo sigue el movimiento del dinero: de dónde entra y hacia dónde sale. Suele dividirse en actividades de operación, de inversión y de financiación. Esta parte complementa al estado de resultados, porque una ganancia registrada no siempre significa que el dinero haya ingresado de verdad. Al leer los flujos, el lector puede ver si la actividad diaria genera dinero real y no solo apuntes sobre el papel. Las actividades de operación describen el dinero proveniente del negocio central; las de inversión se relacionan con la compra o venta de activos de largo plazo; las de financiación refieren a las fuentes externas de fondos y su devolución. Esos tres grupos hacen que el origen y el destino del dinero sean más fáciles de rastrear, y la imagen financiera resulta más completa cuando se la pone junto a las dos partes anteriores.
| Parte del estado | Pregunta que responde | Ejemplos de rubros |
|---|---|---|
| Situación patrimonial | ¿Qué se posee y qué se debe en un punto del tiempo? | Activos, pasivos, patrimonio neto |
| Resultados | ¿Cómo fue el desempeño del negocio en el período? | Ingresos, gastos, ganancia o pérdida |
| Flujos de efectivo | ¿Hacia dónde fluyó el dinero durante el período? | Operación, inversión, financiación |
El contenido de la tabla y los ejemplos de rubros anteriores son ilustraciones conceptuales, no datos de ninguna empresa. Su finalidad es ayudar a la comprensión, no indicar un curso de acción. Para las cifras reales, consulte siempre los documentos oficiales de fuentes confiables.
Situación de aplicación: al abrir unos estados contables reales
Cuando abra unos estados contables reales, este marco de tres partes puede aplicarse de inmediato. Empiece preguntándose qué sección está leyendo: situación patrimonial, resultados o flujos de efectivo. Así, las hileras de números que parecían complejas empiezan a tener un lugar y un propósito claros. El principiante no necesita terminar todas las páginas de una sentada: basta con reconocer primero la función de cada parte. Una forma útil es leer una sección hasta que resulte familiar, cerrarla y pasar a la siguiente en otro momento. Con ese ritmo, cada visita agrega un poco de comprensión y las páginas que antes parecían densas se vuelven, de a poco, más legibles.
Recuerde que leer estados contables tiene como fin aumentar la comprensión, no producir decisiones personales. Este tema lo ayuda a reconocer la estructura, no a evaluar una empresa determinada. El siguiente paso del aprendizaje puede ser conocer los ratios básicos, que ayudan a leer los números de manera más conectada, o entender cómo los regímenes de cotización del mercado agrupan a los emisores. Ambos resultarán más livianos cuando este marco de tres partes esté incorporado.
Continúe explorando el rumbo del mercado
Después de comprender el marco general, el siguiente paso natural es conocer el rol de la entidad organizadora del mercado y cómo encontrar información de los emisores.
Abrir el espacio bursátil Contactar al equipo de investigación